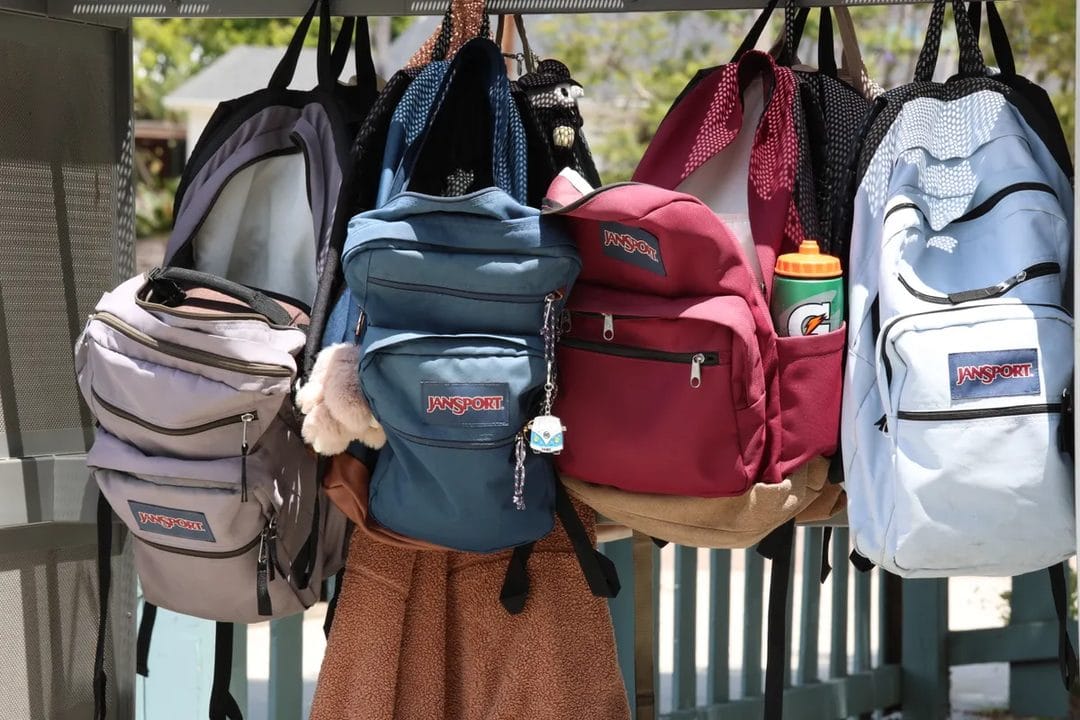
No dia 20 de agosto, a fila do Continente de Telheiras já ia até ao corredor dos congelados — carrinhos cheios de cadernos pautados, mochilas com rodas e sapatilhas dois números acima "para durar". É a cena que se repete todos os anos em Portugal, e é também o momento em que muitas famílias descobrem, ao passar o cartão, que a fatura do regresso às aulas ultrapassou em muito o que tinham planeado gastar.
Segundo estimativas que a DECO PROTeste divulga todos os anos por esta altura, o regresso às aulas custa às famílias portuguesas, em média, entre 250 e 350 euros por filho no ensino básico — e pode facilmente ultrapassar os 500 euros no secundário, sobretudo quando entra na lista uma calculadora científica Casio fx-991 ou um computador portátil para trabalhos. Com dois ou três filhos em idade escolar, a soma aproxima-se rapidamente do valor de uma prestação mensal de crédito habitação. E é exatamente aqui que muitas famílias caem na tentação de recorrer ao cartão de crédito ou ao crédito pessoal "só desta vez" — uma decisão que, como vamos ver, custa muito mais do que parece no momento da compra.
Quanto custa mesmo o regresso às aulas em 2026
Antes de falar em técnicas de poupança, vale a pena olhar para os números reais. Uma mochila de marca reconhecida (Skechers, Eastpak, Adidas) ronda os 35 a 60 euros; uma versão de marca branca do Pingo Doce ou do Continente custa entre 12 e 20 euros e dura, na prática, o mesmo número de anos. Os manuais escolares de um aluno do 7.º ano, quando comprados novos, podem somar 200 euros — mas grande parte desse valor pode ser eliminado através do programa de manuais escolares gratuitos e do sistema de reutilização de manuais que já abrange a maioria dos ciclos do ensino público. As sapatilhas de desporto, um item frequentemente esquecido no orçamento inicial, custam em média 25 a 45 euros num par decente da Lidl ou da Decathlon.
Há também as despesas menos visíveis: o material de desgaste (canetas, marcadores, cola, folhas), que parece pequeno item a item mas que, somado ao longo do ano letivo, facilmente ultrapassa os 40 euros por criança. E há a alimentação — lanches, refeitório ou marmita — que muda de rotina em setembro e que raramente entra na conta do "regresso às aulas" propriamente dito, apesar de pesar no orçamento mensal a partir do primeiro dia de aulas.
A técnica dos quatro envelopes para não perder o controlo
A técnica mais eficaz para o regresso às aulas não é cortar despesas ao acaso — é dividir o orçamento total em quatro categorias fixas, cada uma com um limite definido antes de sair de casa. Esta é, na prática, uma adaptação do método dos envelopes ao contexto escolar: em vez de um envelope por semana, um envelope por tipo de despesa. Funciona porque obriga a decidir prioridades antes da tentação da montra, e não depois.
Manuais e material escolar
Defina primeiro o que pode ser reutilizado, emprestado ou comprado em segunda mão através de grupos de pais na escola ou plataformas como o OLX e o Vinted. Só depois calcule o que falta comprar novo — normalmente muito menos do que a lista completa sugere.
Vestuário e calçado
Uniformes de colégios privados e roupa de educação física para escolas públicas entram aqui. Aproveite os saldos de final de verão, que em agosto já reduzem preços em 20 a 40% em cadeias como a Zippy ou a H&M Kids.
Alimentação e transporte
Inclua o custo do refeitório ou da marmita, e o passe escolar (gratuito para muitos alunos do ensino obrigatório desde 2023, mas com condições que variam por concelho — vale a pena confirmar na câmara municipal antes de assumir que está incluído).
Extras e imprevistos
Reserve entre 10% e 15% do orçamento total para o que aparece sempre a meio do ano: uma visita de estudo, um material que se perde, uma atividade extracurricular decidida em outubro.
Melhor opção: fixar os quatro valores num bloco de notas do telemóvel ou numa folha simples antes de sair de casa, e levar apenas o dinheiro (ou o limite no cartão) correspondente a cada categoria. Evite levar o cartão de crédito para esta compra específica — é precisamente nesse momento de fila e pressa que os extras "só mais uma coisa" se acumulam sem se dar conta.
Onde poupar sem baixar a qualidade
Nem toda a poupança significa comprar pior. Há três frentes onde dá para cortar despesa sem sacrificar o que a criança realmente precisa, e vale a pena explorá-las por esta ordem.
- Confirme se a escola do seu filho já está integrada no sistema de manuais escolares reutilizáveis — muitas escolas públicas emprestam manuais no início do ano e recolhem-nos em junho, sem custo para a família.
- Compare preços antes de comprar, usando um agregador como o Kuantokusta ou simplesmente visitando duas lojas físicas antes da compra final — a diferença entre a Staples e o Continente para o mesmo pacote de canetas de feltro pode chegar a 3 ou 4 euros, o que parece pouco item a item mas soma depressa numa lista de vinte artigos.
- Se o rendimento familiar for elegível, verifique junto da escola se há direito a apoio da Ação Social Escolar (ASE), que cobre total ou parcialmente manuais e material para famílias dos escalões A e B — muitos pais elegíveis nem sabem que podem candidatar-se, e o prazo costuma fechar ainda antes do início das aulas.
A comparação de preços online poupa tempo, sem dúvida — mas só compensa mesmo se você comparar duas ou três lojas de facto, e não apenas confiar no primeiro resultado que aparece. Uma app de "recompra automática" da última lista do ano passado parece prática, mas volta muitas vezes a sugerir os mesmos artigos ao preço antigo, mais caro, sem avisar que entretanto surgiu uma promoção melhor noutra cadeia.
Porque dizer não ao crédito ao consumo nesta altura do ano
Não. A resposta, sempre que a pergunta é "compro a prestações ou peço um crédito rápido para o material escolar", é não.
Um crédito pessoal para despesas de regresso às aulas, mesmo de valor reduzido, costuma vir com uma TAEG que ronda os 10% a 15% ao ano nas instituições de crédito ao consumo mais conhecidas em Portugal — um custo que transforma uma despesa de 300 euros em muito mais do que isso ao longo de doze meses de prestações, sem contar com comissões de abertura de dossiê que algumas entidades ainda cobram. Não vale a pena financiar um caderno ou uma mochila da mesma forma que se financia um carro ou uma cozinha nova. O regresso às aulas é uma despesa previsível — acontece todos os anos, na mesma altura, com um valor que varia pouco de um ano para o outro — e despesas previsíveis devem ser pagas com poupança acumulada, não com dívida nova.
A alternativa mais simples é começar a separar, já em junho ou julho do ano seguinte, uma pequena quantia fixa por mês numa conta-poupança dedicada só a isto. Guardar 25 euros por mês entre outubro e julho soma 250 euros antes mesmo de a lista de material chegar a casa — quase o suficiente para cobrir a despesa de um filho no ensino básico, sem tocar no orçamento de agosto.
Um plano de quatro semanas até setembro
Se ainda estamos em agosto e a poupança prévia não aconteceu, ainda dá tempo para organizar as próximas semanas de forma a evitar o descontrolo de última hora. Na primeira semana, faça o inventário do que já existe em casa — mochilas do ano passado, canetas por gastar, cadernos meio usados que ainda servem para rascunho — antes de comprar seja o que for de novo. Na segunda semana, confirme com a escola os apoios disponíveis e os prazos de candidatura à Ação Social Escolar, se aplicável, porque estes prazos fecham cedo e não é possível candidatar-se depois de as aulas começarem.
Na terceira semana, compare preços e aproveite os saldos de final de verão para vestuário e calçado, que costumam atingir os descontos mais fortes entre 15 e 31 de agosto. Na quarta semana, compre apenas o que ainda falta, com o envelope de "extras e imprevistos" já reservado para o que aparecer depois do primeiro dia de aulas — porque algo aparece sempre, seja uma calculadora esquecida na lista ou uma atividade extra decidida pela escola em cima da hora.
O regresso às aulas custa dinheiro, isso não muda. Mas a diferença entre uma família que chega a setembro tranquila e outra que chega com o cartão de crédito no limite raramente está no valor total gasto — está em ter decidido os limites antes de entrar na loja, e não durante a fila da caixa.