Em outubro, a fatura da eletricidade em casa costuma subir entre 20 e 40 euros por mês, sem que ninguém tenha mudado nenhum hábito — basta o aquecedor voltar a ligar e o dia a encurtar. É nesta altura do ano que muitas famílias portuguesas fazem as mesmas contas: vale a pena gastar agora em isolamento ou painéis solares para poupar depois, ou é melhor guardar o dinheiro e aguentar mais um inverno com a fatura de sempre? A resposta não é igual para todas as casas, mas há uma pergunta que resolve metade do dilema antes de qualquer orçamento: quanto tempo falta para recuperar o que vai gastar, e com que dinheiro vai pagar essa obra.
O que é o crédito verde e quem o oferece
O crédito verde — também chamado crédito ecológico ou linha de eficiência energética — é uma modalidade de empréstimo pessoal com uma diferença simples: o dinheiro só pode ser usado para obras que reduzam o consumo de energia ou água, e o banco cobra uma taxa de juro mais baixa do que num crédito pessoal comum porque o risco associado ao destino do dinheiro é menor e o cliente costuma comprovar a despesa com fatura. A Caixa Geral de Depósitos tem uma linha própria para eficiência energética, o Millennium bcp e o Santander Totta oferecem produtos equivalentes sob outros nomes comerciais, e o Novo Banco e o BPI têm soluções semelhantes dentro dos seus créditos pessoais "verdes" ou "sustentáveis". Todos financiam isolamento térmico, substituição de janelas, painéis solares fotovoltaicos ou térmicos, bombas de calor e, nalguns casos, veículos elétricos.
Na prática, a diferença de taxa entre um crédito verde e um crédito pessoal normal costuma andar entre meio ponto e um ponto percentual — pouco em termos absolutos, mas relevante num empréstimo de sete ou oito mil euros a cinco anos, onde pode significar uma poupança de várias centenas de euros em juros ao longo do contrato. Vale sempre comparar a TAEG dos dois produtos, não apenas a taxa de juro nominal, porque comissões de abertura de dossiê e seguros associados variam muito de banco para banco.
Como compara com um crédito pessoal normal
Um crédito pessoal genérico em Portugal costuma ter TAEG entre 8% e 14%, consoante o perfil de risco e o prazo. Um crédito verde, para o mesmo perfil, tende a situar-se um a dois pontos percentuais abaixo — o suficiente para justificar o tempo de reunir os orçamentos e faturas pró-forma que o banco costuma pedir antes de aprovar. A exigência principal é sempre a mesma: apresentar orçamento detalhado da empresa instaladora, e nalguns bancos também a certificação energética do imóvel antes e depois da obra. Quem já tem crédito habitação no mesmo banco costuma conseguir condições ligeiramente melhores, porque a instituição já tem o imóvel como garantia indireta e conhece o histórico do cliente.
Quanto custa isolar a casa e instalar painéis solares
Os valores variam muito consoante a área da casa, o tipo de construção e a região, mas há intervalos realistas que servem de ponto de partida para qualquer orçamento.
Isolamento: fachada, cobertura e janelas
Um sistema de isolamento térmico pelo exterior (o chamado ETICS, com placas de poliestireno ou lã de rocha aplicadas na fachada) custa, para uma moradia média de dois pisos, entre 6.000 e 12.000 euros, dependendo da área de fachada e do acabamento final. Isolar a cobertura — geralmente a intervenção com melhor relação custo-benefício, porque é por onde se perde mais calor numa casa térrea ou numa moradia — ronda os 2.000 a 5.000 euros para uma cobertura inclinada típica. A substituição de janelas de caixilharia simples por vidro duplo com corte térmico custa entre 300 e 600 euros por janela, incluindo instalação, o que num apartamento com seis ou sete vãos representa um investimento de 2.000 a 4.000 euros.
Destas três obras, a cobertura costuma ser a que compensa mais depressa: o retorno situa-se normalmente entre cinco e oito anos, porque a poupança na fatura é imediata e o custo de material é relativamente baixo face ao efeito. O ETICS na fachada, sendo mais caro, tem paybacks mais longos — muitas vezes dez a quinze anos — mas valoriza o imóvel de forma mais visível se a casa for vendida ou arrendada mais tarde.
Painéis fotovoltaicos: o que esperar do orçamento
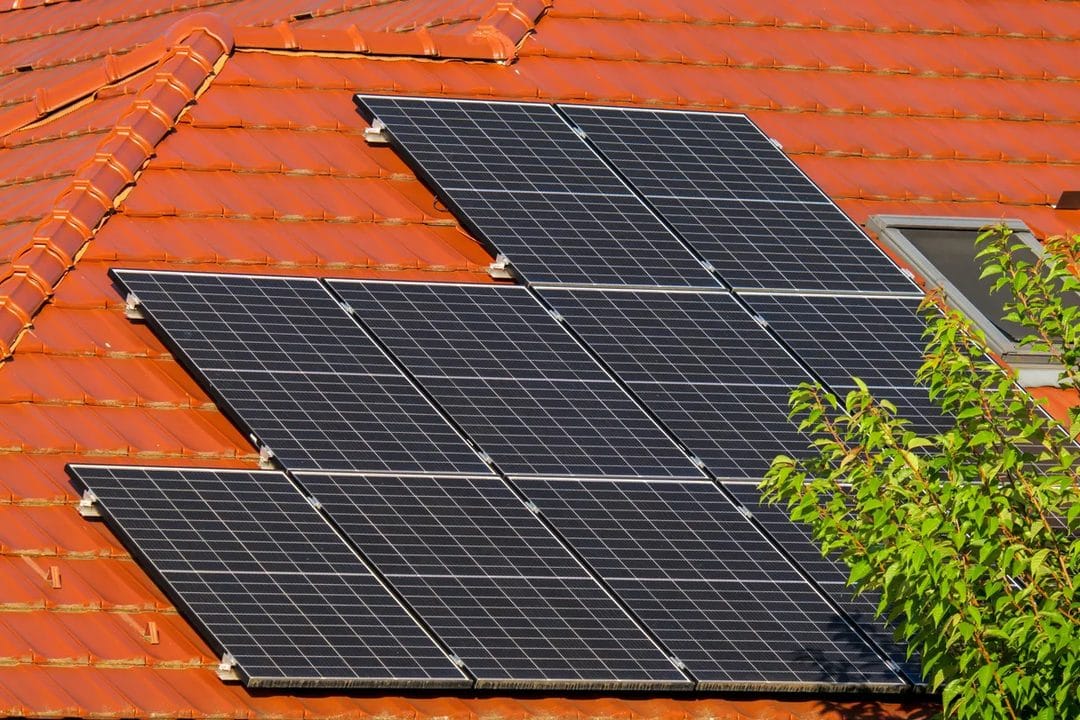
Uma instalação fotovoltaica residencial típica, dimensionada para o consumo de uma família de três ou quatro pessoas (entre 3 e 6 kWp), custa entre 4.500 e 8.500 euros, já com inversor, estrutura de fixação e instalação incluídos. O preço por kWp instalado tem descido nos últimos anos por causa da queda no custo dos painéis, mas a mão de obra e o inversor continuam a pesar bastante no orçamento final — por isso comparar pelo menos três propostas de empresas certificadas faz sempre diferença de várias centenas de euros no valor total.
A poupança mensal depende do padrão de consumo: uma casa que gasta energia sobretudo durante o dia (com alguém em teletrabalho, por exemplo) aproveita muito mais o autoconsumo do que uma casa vazia até à noite. Nesse segundo caso, vale a pena avaliar se compensa somar uma bateria doméstica ao sistema, o que aumenta o investimento inicial em 2.000 a 4.000 euros mas estende o período de autoconsumo para as horas em que a família está em casa.
A dedução no IRS por despesas de eficiência energética
As faturas relacionadas com obras de eficiência energética — materiais e mão de obra de isolamento, substituição de caixilharia, painéis solares — podem ser incluídas na categoria de despesas gerais familiares dedutíveis no IRS, desde que o NIF conste da fatura e esta esteja comunicada à Autoridade Tributária através do e-fatura. Vale confirmar todos os anos, antes de entregar a declaração, se essas faturas foram corretamente classificadas no Portal das Finanças, porque muitas empresas instaladoras registam o serviço com um código genérico que não maximiza a dedução a que a família tem direito.
Esta dedução não substitui a poupança direta na fatura de eletricidade nem qualquer eventual apoio ou linha de financiamento específica que possa estar disponível num determinado ano — esses programas mudam com frequência e vale sempre confirmar as condições em vigor junto do Fundo Ambiental ou da câmara municipal antes de assumir que existem. O que é permanente é o mecanismo do e-fatura: guardar e classificar corretamente cada fatura da obra é o único passo que garante a dedução, e é também o mais esquecido.
Fazer as contas do retorno antes de decidir
Antes de assinar qualquer contrato de crédito verde, vale a pena fazer um exercício simples: dividir o custo total da obra pela poupança mensal esperada na fatura. Um sistema fotovoltaico de 4,5 kWp que custe 6.000 euros e reduza a fatura mensal em 45 a 60 euros tem um retorno estimado entre oito e onze anos — um horizonte razoável para quem planeia ficar na casa a longo prazo, menos interessante para quem pondera vender dentro de três ou quatro anos. Já uma obra de isolamento de cobertura de 3.000 euros, com poupança de 30 a 40 euros mensais, recupera o investimento em seis a oito anos, um prazo mais curto que compensa mesmo com incerteza sobre planos futuros.
Aqui entra a nuance que a maioria dos simuladores de poupança não mostra: se o crédito verde tiver uma prestação mensal superior à poupança que a obra gera nos primeiros anos, o investimento está, na prática, a ser pago do bolso e não da fatura de eletricidade. Faz sentido simular sempre a prestação do crédito lado a lado com a poupança esperada, mês a mês, e não apenas comparar o total da dívida com o total da poupança ao fim de dez anos — os primeiros dois ou três anos são os que mais pesam no orçamento familiar.
Checklist prático antes do inverno
- Peça pelo menos três orçamentos de empresas certificadas, tanto para isolamento como para fotovoltaico — as diferenças de preço para o mesmo trabalho chegam a ultrapassar 20%.
- Compare a TAEG do crédito verde com a de um crédito pessoal comum no mesmo banco e em pelo menos mais dois — a diferença compensa o tempo gasto a comparar.
- Calcule o payback dividindo o custo pela poupança mensal esperada, e confirme se a prestação do crédito é inferior a essa poupança desde o primeiro mês.
- Guarde e classifique corretamente no e-fatura todas as faturas da obra, para não perder a dedução no IRS do ano seguinte.
- Comece pela obra com payback mais curto — normalmente o isolamento da cobertura — antes de avançar para investimentos maiores como os painéis solares.
Não há uma resposta única sobre isolar primeiro ou instalar painéis primeiro: depende de quanto tempo a família pretende ficar na casa, de quanto consome durante o dia e de quanto sobra no orçamento depois das despesas fixas de setembro. O que compensa sempre, seja qual for a obra escolhida, é fazer a conta do retorno antes de assinar o crédito — não depois de a primeira fatura do inverno chegar mais leve, ou mais pesada do que devia.